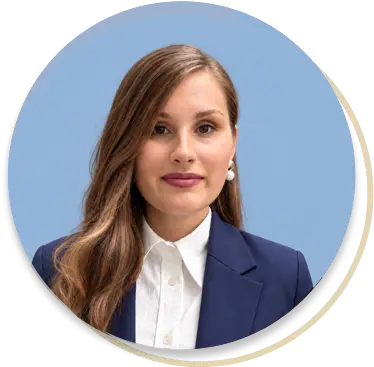
Nazywam się Klaudia i będę wspierać Cię na
każdym etapie tego procesu. Jeśli masz jakiekolwiek pytania lub chciałbyś ocenić swoje
szanse na wygraną, śmiało skontaktuj się ze mną – jestem tu, by Ci pomóc. Możesz do mnie
zadzwonić lub napisać wiadomość.
Skorzystaj z pomocy Kancelarii Rachelski i Wspólnicy. Jesteśmy doświadczoną kancelarią prawną, która działa na rynku już od 30 lat. Wygraliśmy ponad 358 spraw z bankami. Wiemy jak wygrać, a Twoją sprawę zaczniemy od:
KROK 1
Bezpłatnej analizy Twojej umowy
KROK 2
Spotkania z uznanym Mecenasem
KROK 3
Reprezentacji w sądzie
Nazywam się Klaudia i będę wspierać Cię na każdym etapie tego procesu.
Jeśli masz jakiekolwiek pytania lub chciałbyś ocenić swoje szanse na wygraną, śmiało skontaktuj się ze mną – jestem tu, by Ci pomóc. Możesz do mnie zadzwonić lub napisać wiadomość
Tak, istnieje możliwość, że osoba posiadająca kredyt może zwrócić się do sądu o wstrzymanie spłat w okresie trwającej sprawy sądowej. W tym celu należy złożyć odpowiedni wniosek o zabezpieczenie, który może być przedstawiony równocześnie z pozwem lub nawet przed jego złożeniem. Po otrzymaniu takiego zabezpieczenia, dłużnik ma obowiązek wniesienia pozwu w ciągu dwóch tygodni. Gdy sąd udzieli zabezpieczenia, spłaty rat kredytu oraz ubezpieczeń zostają zawieszone, a bank nie ma prawa rozwiązać umowy kredytowej z powodu opóźnień w spłatach. Wstrzymanie spłaty kredytu przez sąd nie pociąga za sobą negatywnych konsekwencji dla dłużnika, a bank nie ma prawa zgłaszać długu do Biura Informacji Kredytowej w takim przypadku.
Tak, pełna spłata kredytu nie wyklucza możliwości domagania się zwrotu nadpłaconych kwot, które przekraczają spłaconą kwotę główną. W tej sytuacji również masz prawo wystąpić z wnioskiem o anulowanie umowy kredytowej lub uznanie pewnych jej zapisów za nieważne. Jednak, w przypadku roszczeń po pełnej spłacie kredytu, ważne jest, aby pamiętać o terminie przedawnienia. Zgodnie z wcześniejszymi wyjaśnieniami, możesz kierować roszczenia wobec banku tylko przez okres do dziesięciu lat wstecz. Jeśli więc kredyt został spłacony ponad dekadę temu, bank może z powodzeniem powołać się na przedawnienie, co uniemożliwi zrealizowanie twojego roszczenia. Dlatego opóźnianie złożenia pozwu przeciwko bankowi nie jest zalecane.
Twoja lokalizacja nie stanowi przeszkody w procesie dochodzenia roszczeń od banku, ale ważne jest, aby mieć na uwadze, że sprawy związane z umowami kredytowymi we frankach są rozpatrywane przez sądy w Polsce.
Nie, podpisanie aneksu w odpowiedzi na tzw. ustawę antyspreadową nie wpływa na ocenę ważności umowy. Decydujący jest moment zawarcia oryginalnej umowy.
Tak, fakt, że od zawarcia umowy minęło dziesięć lat, nie uniemożliwia ci dochodzenia roszczeń wobec banku, chociaż może to wpłynąć na ich wysokość. Zgodnie z przepisami Kodeksu cywilnego, standardowy okres przedawnienia wynosi sześć lat, jednak dla roszczeń cyklicznych oraz tych związanych z działalnością gospodarczą termin ten skraca się do trzech lat. Koniec okresu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że jest on krótszy niż dwa lata. Dla roszczeń wobec banku obowiązuje zatem sześcioletni termin, choć należy pamiętać, że obecnie obowiązujące regulacje weszły w życie mniej niż dwa lata temu, dlatego dla wcześniejszych roszczeń wciąż może obowiązywać dziesięcioletni okres. Oznacza to, że teoretycznie możesz domagać się zwrotu nienależnie pobranych przez bank środków za ostatnie dziesięć lat, ponieważ każda rata ma osobny termin przedawnienia liczony od momentu jej zapłaty. Jeśli chodzi o sytuacje, w których kredyt został już całkowicie spłacony, to możesz nadal domagać się zwrotu nadpłaconych kwot, pod warunkiem że spłata ta miała miejsce nie wcześniej niż dziesięć lat przed złożeniem pozwu.
W czwartek, 19 października 2023 r., Sąd Najwyższy podjął istotną uchwałę, ważną dla kredytobiorców z kredytami we frankach szwajcarskich. Zgodnie z nią po rozwodzie byli małżonkowie mogą samodzielnie dochodzić swoich praw w sprawach przeciwko bankowi o unieważnienie umowy kredytowej. Sąd apelacyjny rozpoznający sprawę podkreślił, że po rozwodzie kredytobiorców i podziale majątku były mąż „nie jest już zainteresowany wynikiem postępowania, ale i samym w nim udziałem”. Gdyby więc sąd uznał, że udział obojga byłych małżonków jest konieczny, kobieta zostałaby pozbawiona możliwości uzyskania ochrony na drodze sądowej. Uchwała Sądu Najwyższego to stanowczy krok w rozstrzyganiu kwestii dotyczącej nieważności umowy kredytu. Istotnym wnioskiem płynącym z tej uchwały jest to, że w przypadku spraw przeciwko bankom o ustalenie nieważności umowy kredytu niekoniecznie wymagane jest współuczestnictwo wszystkich kredytobiorców po stronie powodowej.
Za Twoim bezpieczeństwem i spokojem stoi doświadczony zespół