


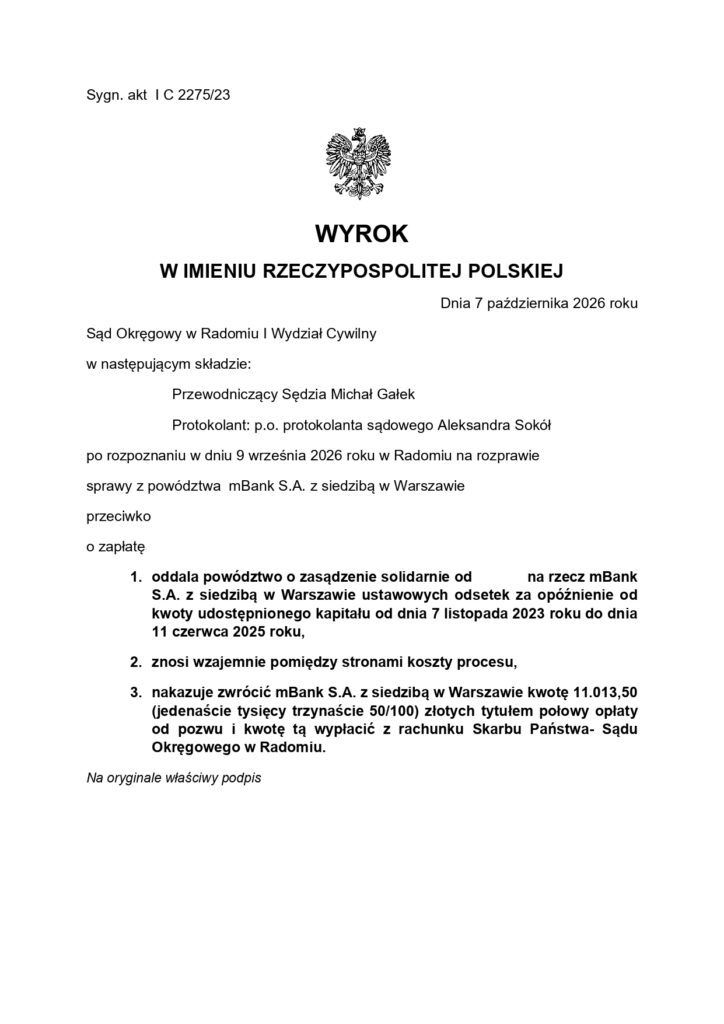
mBank przegrał sprawę o odsetki od kapitału kredytu. Korzystne rozstrzygnięcie Sądu Okręgowego w Radomiu Sąd Okręgowy w Radomiu oddalił powództwo mBank S.A. w zakresie żądania zapłaty ustawowych odsetek za opóźnienie od kwoty udostępnionego kapitału kredytu. Bank domagał się ich naliczenia za okres od 7 listopada 2023 roku do 11 czerwca 2025 roku. 9 września 2026 […]
mBank przegrał sprawę o odsetki od kapitału kredytu. Korzystne rozstrzygnięcie Sądu Okręgowego w Radomiu
Sąd Okręgowy w Radomiu oddalił powództwo mBank S.A. w zakresie żądania zapłaty ustawowych odsetek za opóźnienie od kwoty udostępnionego kapitału kredytu. Bank domagał się ich naliczenia za okres od 7 listopada 2023 roku do 11 czerwca 2025 roku.
9 września 2026 roku Sąd Okręgowy w Radomiu, I Wydział Cywilny, rozpoznał sprawę z powództwa mBank S.A. przeciwko kredytobiorcom o zapłatę. Przedmiotem rozstrzygnięcia było żądanie banku dotyczące ustawowych odsetek za opóźnienie od kwoty udostępnionego kapitału kredytu. mBank domagał się ich zasądzenia solidarnie od pozwanych za okres od 7 listopada 2023 roku do 11 czerwca 2025 roku. Sąd oddalił powództwo banku w tym zakresie.
Rozstrzygnięcie Sądu Okręgowego w Radomiu
W wyroku z 9 września 2026 roku Sąd:
- oddalił żądanie mBank S.A. dotyczące ustawowych odsetek za opóźnienie od kwoty udostępnionego kapitału za wskazany okres;
- zniósł wzajemnie pomiędzy stronami koszty procesu;
- nakazał zwrócić bankowi 11 013,50 zł tytułem połowy opłaty od pozwu.
Dlaczego ten wyrok jest istotny?
Spory dotyczące rozliczeń pomiędzy bankami a kredytobiorcami obejmują nie tylko zwrot kapitału, lecz także dodatkowe roszczenia odsetkowe. Ich zasadność oraz okres, za jaki mogą być dochodzone, mają istotne znaczenie dla finansowych konsekwencji postępowania. W omawianej sprawie Sąd Okręgowy w Radomiu nie uwzględnił żądania mBanku dotyczącego odsetek ustawowych za opóźnienie za wskazany okres. Rozstrzygnięcie pokazuje, jak istotna jest odrębna analiza poszczególnych roszczeń zgłaszanych przez bank, w tym podstawy prawnej i okresu naliczania odsetek.
Wyrok Sądu Okręgowego w Radomiu z 9 września 2026 roku, I Wydział Cywilny.
Jeśli otrzymałeś pozew od banku lub masz wątpliwości dotyczące rozliczenia kredytu, warto przeanalizować zasadność zgłoszonych roszczeń.
Czy chcesz uwolnić się od kredytu frankowego?
Skorzystaj z pomocy Kancelarii Rachelski i Wspólnicy. Jesteśmy doświadczoną kancelarią prawną, która działa na rynku już od 31 lat. Wygraliśmy ponad 358 spraw z bankami. Wiemy jak wygrać, a Twoją sprawę zaczniemy od:

KROK 1
Bezpłatnej analizy Twojej umowy
KROK 2
Spotkania z uznanym Mecenasem
KROK 3
Reprezentacji w sądzie

Nazywam się Klaudia i będę wspierać Cię na każdym etapie tego procesu.
Jeśli masz jakiekolwiek pytania lub chciałbyś ocenić swoje szanse na wygraną, śmiało skontaktuj się ze mną – jestem tu, by Ci pomóc. Możesz do mnie zadzwonić lub napisać wiadomość


Najczęściej zadawane pytania
-
Tak, istnieje możliwość, że osoba posiadająca kredyt może zwrócić się do sądu o wstrzymanie spłat w okresie trwającej sprawy sądowej. W tym celu należy złożyć odpowiedni wniosek o zabezpieczenie, który może być przedstawiony równocześnie z pozwem lub nawet przed jego złożeniem. Po otrzymaniu takiego zabezpieczenia, dłużnik ma obowiązek wniesienia pozwu w ciągu dwóch tygodni. Gdy sąd udzieli zabezpieczenia, spłaty rat kredytu oraz ubezpieczeń zostają zawieszone, a bank nie ma prawa rozwiązać umowy kredytowej z powodu opóźnień w spłatach. Wstrzymanie spłaty kredytu przez sąd nie pociąga za sobą negatywnych konsekwencji dla dłużnika, a bank nie ma prawa zgłaszać długu do Biura Informacji Kredytowej w takim przypadku.
-
Tak, pełna spłata kredytu nie wyklucza możliwości domagania się zwrotu nadpłaconych kwot, które przekraczają spłaconą kwotę główną. W tej sytuacji również masz prawo wystąpić z wnioskiem o anulowanie umowy kredytowej lub uznanie pewnych jej zapisów za nieważne. Jednak, w przypadku roszczeń po pełnej spłacie kredytu, ważne jest, aby pamiętać o terminie przedawnienia. Zgodnie z wcześniejszymi wyjaśnieniami, możesz kierować roszczenia wobec banku tylko przez okres do dziesięciu lat wstecz. Jeśli więc kredyt został spłacony ponad dekadę temu, bank może z powodzeniem powołać się na przedawnienie, co uniemożliwi zrealizowanie twojego roszczenia. Dlatego opóźnianie złożenia pozwu przeciwko bankowi nie jest zalecane.
-
Twoja lokalizacja nie stanowi przeszkody w procesie dochodzenia roszczeń od banku, ale ważne jest, aby mieć na uwadze, że sprawy związane z umowami kredytowymi we frankach są rozpatrywane przez sądy w Polsce.
-
Nie, podpisanie aneksu w odpowiedzi na tzw. ustawę antyspreadową nie wpływa na ocenę ważności umowy. Decydujący jest moment zawarcia oryginalnej umowy.
-
Tak, fakt, że od zawarcia umowy minęło dziesięć lat, nie uniemożliwia ci dochodzenia roszczeń wobec banku, chociaż może to wpłynąć na ich wysokość. Zgodnie z przepisami Kodeksu cywilnego, standardowy okres przedawnienia wynosi sześć lat, jednak dla roszczeń cyklicznych oraz tych związanych z działalnością gospodarczą termin ten skraca się do trzech lat. Koniec okresu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że jest on krótszy niż dwa lata. Dla roszczeń wobec banku obowiązuje zatem sześcioletni termin, choć należy pamiętać, że obecnie obowiązujące regulacje weszły w życie mniej niż dwa lata temu, dlatego dla wcześniejszych roszczeń wciąż może obowiązywać dziesięcioletni okres. Oznacza to, że teoretycznie możesz domagać się zwrotu nienależnie pobranych przez bank środków za ostatnie dziesięć lat, ponieważ każda rata ma osobny termin przedawnienia liczony od momentu jej zapłaty. Jeśli chodzi o sytuacje, w których kredyt został już całkowicie spłacony, to możesz nadal domagać się zwrotu nadpłaconych kwot, pod warunkiem że spłata ta miała miejsce nie wcześniej niż dziesięć lat przed złożeniem pozwu.
-
W czwartek, 19 października 2023 r., Sąd Najwyższy podjął istotną uchwałę, ważną dla kredytobiorców z kredytami we frankach szwajcarskich. Zgodnie z nią po rozwodzie byli małżonkowie mogą samodzielnie dochodzić swoich praw w sprawach przeciwko bankowi o unieważnienie umowy kredytowej. Sąd apelacyjny rozpoznający sprawę podkreślił, że po rozwodzie kredytobiorców i podziale majątku były mąż „nie jest już zainteresowany wynikiem postępowania, ale i samym w nim udziałem”. Gdyby więc sąd uznał, że udział obojga byłych małżonków jest konieczny, kobieta zostałaby pozbawiona możliwości uzyskania ochrony na drodze sądowej. Uchwała Sądu Najwyższego to stanowczy krok w rozstrzyganiu kwestii dotyczącej nieważności umowy kredytu. Istotnym wnioskiem płynącym z tej uchwały jest to, że w przypadku spraw przeciwko bankom o ustalenie nieważności umowy kredytu niekoniecznie wymagane jest współuczestnictwo wszystkich kredytobiorców po stronie powodowej.